French bee : derrière les pertes affichées, le puissant moteur de trésorerie que la direction oublie de raconter
La grève des personnels navigants commerciaux de French bee, engagée le 27 août et désormais prolongée jusqu’au 6 septembre, est présentée comme un conflit classique sur les salaires et les conditions de travail. D’un côté, des hôtesses et stewards qui dénoncent des plannings instables, une fatigue croissante et des rémunérations insuffisantes. De l’autre, une compagnie qui peut opposer à ces revendications la fragilité bien réelle du transport aérien et ses propres résultats financiers.
French bee a effectivement perdu 7 millions d’euros en 2025, pour un chiffre d’affaires de 494 millions. Le chiffre existe et il serait absurde de le nier. Mais il ne raconte qu’une partie de l’histoire. Car dans l’aérien, comme dans quelques autres métiers très particuliers, le résultat comptable ne permet pas à lui seul de mesurer l’intérêt financier d’une entreprise pour son actionnaire. French bee possède une caractéristique beaucoup moins visible : son activité génère structurellement du financement avant même que le service acheté par le client ait été rendu. Les comptes de la compagnie le montrent de manière spectaculaire : fin 2025, son besoin en fonds de roulement était négatif de 42,7 millions d’euros.
C’est ce mécanisme qu’il faut comprendre pour apprécier correctement le rapport de force actuel entre la direction du groupe Dubreuil et ses PNC.
Le passager finance la compagnie avant de monter dans l’avion
Dans beaucoup d’entreprises, la situation est inverse. Un industriel achète des matières premières, paie ses salariés, fabrique un produit puis attend parfois plusieurs semaines avant d’être payé par son client. Entre le moment où il commence à dépenser et celui où l’argent entre enfin dans sa caisse, il doit financer ce décalage. C’est le fameux besoin en fonds de roulement, ou BFR.
Une compagnie aérienne dispose d’un privilège économique considérable : ses clients la paient avant qu’elle ne travaille pour eux.
Un voyageur qui achète aujourd’hui un Paris-New York pour novembre verse immédiatement le prix de son billet. French bee encaisse donc l’argent plusieurs semaines ou plusieurs mois avant d’effectuer le vol. Pendant ce temps, une partie importante des dépenses liées à ce voyage ne sera payée que plus tard.
Les données publiées pour French bee sont particulièrement parlantes. En 2025, son délai moyen d’encaissement des créances clients n’était que de 7,3 jours, tandis que son délai de paiement fournisseurs approchait 46 jours. Il était de près de 49 jours en 2024 et avait même dépassé 57 jours en 2022. Les stocks sont, par définition, presque inexistants dans ce modèle.
Autrement dit, le cycle financier fonctionne à rebours de celui d’une entreprise industrielle traditionnelle.
Le client paie d’abord. La compagnie vole ensuite. Une partie des fournisseurs est payée plus tard encore.
On peut comparer le système à un restaurant dans lequel les clients réserveraient et paieraient leurs repas plusieurs semaines à l’avance, alors que le restaurateur réglerait une partie de ses fournisseurs un mois et demi après avoir acheté les produits. Plus l’établissement prend de réservations, plus de l’argent entre dans sa caisse avant même que les repas soient servis.
Cet argent n’est évidemment pas un bénéfice. Il correspond à une prestation que l’entreprise devra fournir. Mais, tant que l’activité se poursuit normalement, il constitue une source de financement permanente.
Voilà toute la différence.
42,7 millions d’euros de financement issus du cycle d’exploitation
Le chiffre à retenir n’est donc pas seulement la perte nette de 7 millions d’euros enregistrée par French bee en 2025. C’est aussi ce BFR négatif de 42,7 millions.
Un BFR négatif signifie, en simplifiant, que l’exploitation finance elle-même une partie du bilan de l’entreprise. Les clients et les délais obtenus auprès des fournisseurs apportent davantage de ressources à court terme que l’entreprise n’a besoin d’en immobiliser pour faire fonctionner son activité.
French bee disposait déjà d’un BFR négatif de 32 millions d’euros en 2024. Il s’est donc encore creusé de plus de 10 millions en 2025.
C’est une donnée essentielle lorsque l’on entend analyser la situation économique de la compagnie.
Une entreprise peut en effet afficher une perte comptable et continuer simultanément à bénéficier d’un cycle d’exploitation très favorable en trésorerie. À l’inverse, une société très rentable sur le papier peut manquer de cash parce qu’elle doit financer des stocks considérables ou attendre plusieurs mois que ses clients la règlent.
Résultat et trésorerie sont deux choses différentes.
Cela ne signifie pas que French bee pourrait perdre de l’argent indéfiniment. Une perte finit toujours, si elle devient structurelle, par dégrader les fonds propres et la capacité de financement. Les comptes 2025 montrent d’ailleurs une détérioration réelle : les fonds propres sont passés de 28,6 millions d’euros fin 2024 à 11,3 millions fin 2025. Il serait donc tout aussi faux de présenter la compagnie comme financièrement invulnérable.
Mais faire de la seule perte de 7 millions l’argument économique décisif pour fermer la discussion salariale revient à laisser de côté une caractéristique fondamentale de son modèle.
Pour Dubreuil, l’aérien est devenu un métier central
Il faut ensuite regarder French bee non comme une entreprise isolée, mais comme une composante d’un groupe familial très diversifié.
Le groupe Dubreuil réalise aujourd’hui environ 3,3 milliards d’euros de chiffre d’affaires. L’aérien en représente 36 %. C’est désormais presque autant que l’automobile, premier métier historique du groupe. Les autres activités comprennent notamment le machinisme agricole, les matériels de travaux publics, l’énergie, le poids lourd, l’hôtellerie et l’immobilier.
Air Caraïbes et French bee pèsent donc ensemble plus d’un milliard d’euros de chiffre d’affaires. En 2025, Air Caraïbes a réalisé 662 millions d’euros de chiffre d’affaires et 10,8 millions de résultat net, tandis que French bee enregistrait ses 494 millions de chiffre d’affaires et sa perte de 7 millions.
Pris ensemble, ces chiffres donnent une image très différente de celle d’une activité aérienne au bord du gouffre.
Le groupe possède deux grandes machines commerciales qui vendent quotidiennement des prestations payées à l’avance à des centaines de milliers de clients. Ce modèle procure structurellement des ressources de trésorerie qui n’existent pas dans les mêmes proportions dans une concession automobile, une activité de matériels agricoles ou une entreprise de travaux publics.
Dans un groupe diversifié, cette caractéristique a nécessairement une valeur.
Les comptes publics disponibles ne permettent pas d’affirmer que 42,7 millions d’euros provenant du BFR de French bee seraient directement transférés, euro pour euro, aux concessions automobiles ou aux autres filiales du groupe. Il serait imprudent de présenter comme établi un circuit interne de trésorerie qui n’est pas documenté publiquement.
Mais l’analyse économique ne peut pas s’arrêter là. Pour un groupe familial propriétaire de l’ensemble, la capacité d’un métier à fonctionner avec un BFR fortement négatif constitue un avantage financier objectif. Une activité qui encaisse ses clients avant de payer une grande partie de ses charges contribue à la puissance financière d’un ensemble consolidé d’une manière très différente d’une activité consommatrice de fonds de roulement.
La holding Groupe Dubreuil affichait elle-même, selon les comptes disponibles pour 2025, 136 millions d’euros de trésorerie.
C’est pourquoi regarder French bee uniquement à travers son résultat net annuel conduit à sous-estimer son intérêt stratégique.
Pourquoi conserver un métier aussi difficile ?
La question mérite d’ailleurs d’être posée simplement.
Le transport aérien est notoirement difficile. Les avions coûtent cher. Le carburant varie brutalement. Les salaires représentent une charge importante. Les compagnies sont exposées aux crises géopolitiques, aux pandémies, aux variations de change, aux taxes et à une concurrence internationale sévère.
Pourquoi une famille d’entrepreneurs expérimentés, déjà présente dans de nombreux métiers de distribution, aurait-elle consacré autant de capitaux, de temps et d’énergie à développer non pas une, mais deux compagnies aériennes ?
Parce que l’aérien possède aussi des qualités économiques remarquables lorsqu’il atteint une taille suffisante : chiffre d’affaires considérable, rotation rapide des encaissements, paiement anticipé des clients et BFR structurellement négatif.
French bee n’est d’ailleurs plus une petite aventure entrepreneuriale périphérique. La compagnie a transporté 1,2 million de passagers en 2025 et réalisé près d’un demi-milliard d’euros de chiffre d’affaires. Le groupe continue parallèlement à développer son réseau. Montréal a été ouvert en 2025 et le pôle aérien dépasse désormais le milliard d’euros de revenus annuels. Si la guerre d’Iran n’avait donné lieux à des bombardement de Dubai, la compagnie s’y serait probablement déjà posée.
Le comportement même de l’actionnaire pendant la grève apporte une autre indication de la valeur accordée à la continuité de l’exploitation. Pour maintenir son programme de vols malgré le mouvement, French bee a choisi d’affréter des avions extérieurs, avec leurs équipages. Une telle solution est coûteuse. Pourtant, la compagnie a préféré supporter cette dépense plutôt que laisser une partie importante de son programme au sol.
C’est un indicateur du rapport de force et une manière brutale de négocier. Casser un piquet de grève n’est pas bien vu en France.
Le vrai risque pour French bee serait précisément d’interrompre la machine
Le paradoxe du BFR négatif est qu’il constitue une force lorsque l’entreprise croît ou maintient son activité, mais peut devenir un problème lorsqu’elle se contracte brutalement.
Tant que les réservations continuent, de nouveaux clients versent de l’argent pour des vols futurs. Ce flux renouvelle continuellement le stock d’encaissements anticipés.
Si l’activité ralentit fortement, le mécanisme fonctionne dans l’autre sens : les nouvelles réservations diminuent alors que l’entreprise doit toujours honorer les prestations correspondant aux billets déjà encaissés.
C’est une raison supplémentaire pour laquelle l’hypothèse d’une direction qui laisserait volontairement French bee s’affaiblir durablement doit être considérée avec prudence.
L’interruption d’une compagnie aérienne à BFR négatif ne consiste pas simplement à fermer une activité déficitaire. Elle revient également à interrompre une importante mécanique d’encaissements anticipés, à dégrader un actif commercial construit pendant dix ans et à fragiliser un pôle qui représente aujourd’hui plus du tiers du chiffre d’affaires du groupe Dubreuil.
French bee est donc beaucoup plus stratégique pour son actionnaire que pourrait le laisser penser la seule lecture de son résultat 2025.
Un rapport de force que les PNC auraient tort de sous-estimer
C’est ici que le conflit salarial prend une autre dimension. Car le pôle aérien apporte une aide conséquente au groupe car Air Caraïbes a un BFR négatif de 53,4 millions d’euros en 2025 qui était de 80,7 millions en 2024. Ce pôle est la banque du groupe Dubreuil.
Les PNC ne négocient pas avec une petite compagnie indépendante disposant de quelques semaines de trésorerie et dont l’actionnaire chercherait une porte de sortie. Ils négocient au sein d’un groupe de 3,3 milliards d’euros de chiffre d’affaires dont l’aérien est devenu l’un des deux principaux métiers.
Ils travaillent dans une entreprise qui approche le demi-milliard d’euros de chiffre d’affaires annuel et dont le cycle d’exploitation génère un BFR négatif supérieur à 40 millions d’euros.
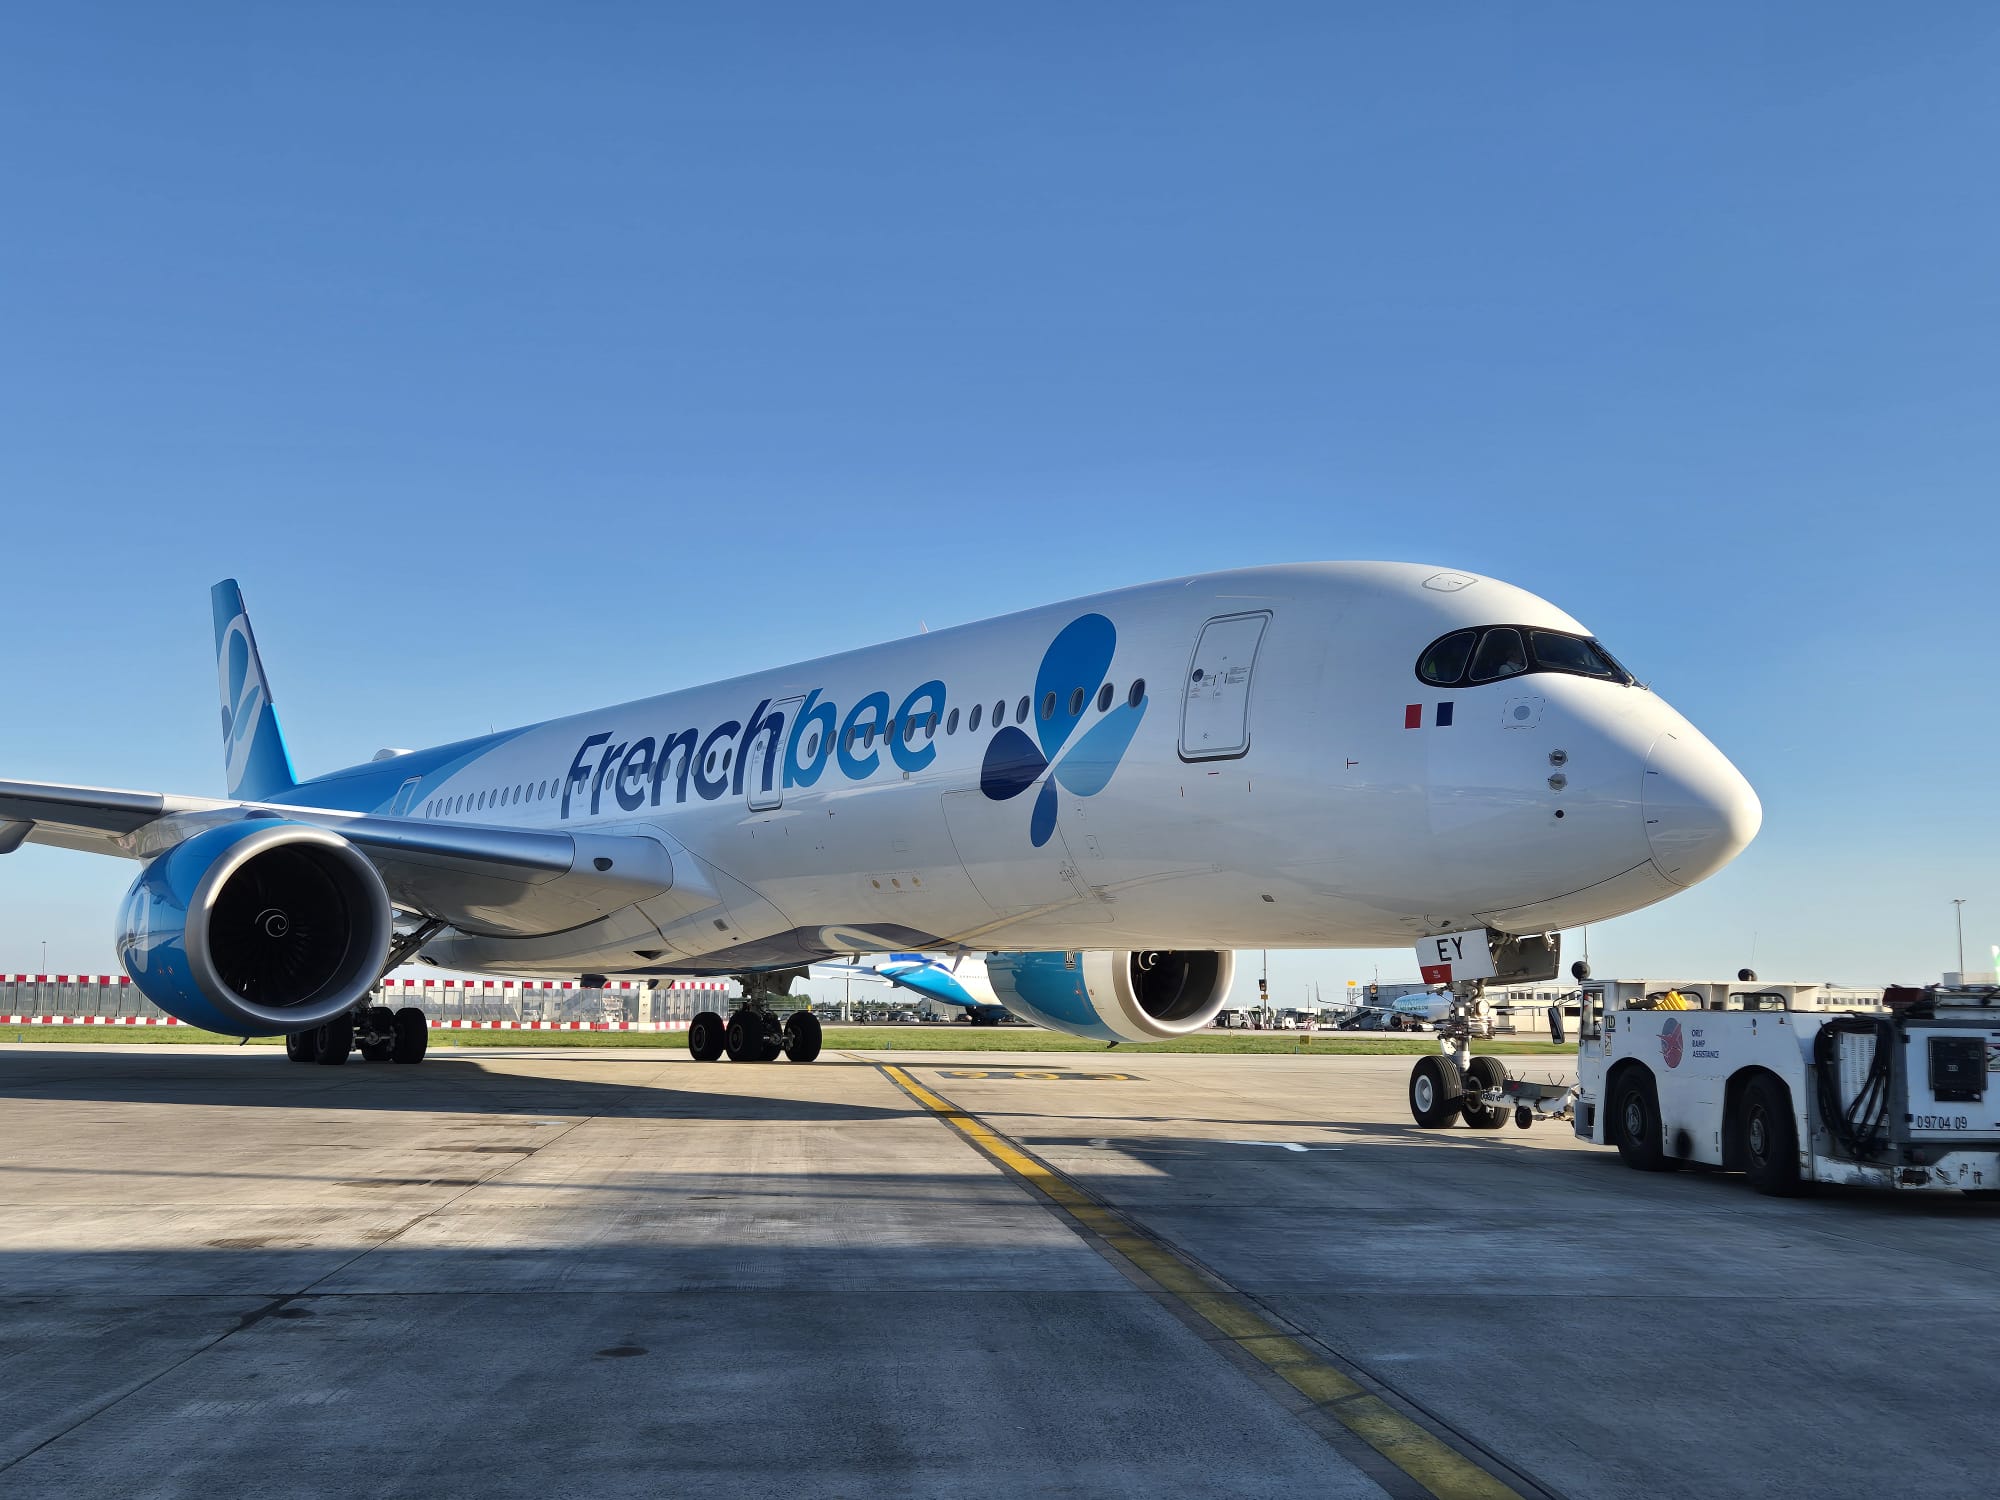
Ils sont enfin indispensables à la production de ce chiffre d’affaires. Un Airbus A350 sans équipage commercial qui en gère aussi la sécurité en vol ne produit aucune recette. Et lorsqu’une mobilisation contraint la compagnie à louer à prix élevé des avions exploités par des tiers pour maintenir son programme, elle démontre elle-même combien la continuité de son exploitation possède de valeur.
Cela ne signifie pas que toutes les revendications salariales seraient financièrement indolores ou que French bee disposerait d’une caisse sans fond. Cela signifie que la discussion économique doit partir des bons chiffres et du bon périmètre.
La perte 2025 existe. Le BFR négatif de 42,7 millions existe aussi. Le poids de l’aérien dans le groupe existe. La capacité financière du groupe existe. Et la dépendance de la compagnie à ses équipages commerciaux vient d’être démontrée par les moyens exceptionnels mobilisés pour assurer les vols pendant la grève.
Une gouvernance familiale très présente
Le conflit intervient enfin dans un contexte de gouvernance qui mérite d’être rappelé sans lui donner une importance excessive.
La direction du pôle aérien a connu plusieurs changements en quelques années. Christine Ourmières-Widener, arrivée pour prendre la tête du pôle en 2023, a quitté ses fonctions en janvier 2025, moins de deux ans après sa nomination. French bee avait auparavant changé de directeur général en 2024, Muriel Assouline laissant sa place à Marc-Antoine Blondeau. En juin 2026, Géry Mortreux a finalement été recruté pour prendre la direction de l’ensemble du pôle aérien dirigé un temps par Paul-Henri Dubreuil.
Ces mouvements dessinent une organisation dans laquelle la famille actionnaire demeure extrêmement présente dans les décisions stratégiques et managériales.
Il n’y a rien d’inhabituel à cela dans un groupe familial. Mais cette réalité rend moins convaincante l’idée d’une direction de French bee qui serait simplement prisonnière de contraintes financières extérieures sur lesquelles elle n’aurait aucune prise. Les arbitrages existent. Ils sont faits au niveau d’un groupe puissant, diversifié, contrôlé par son actionnaire familial et disposant de plusieurs métiers capables de mutualiser les risques.
La menace économique a donc ses limites
Les salariés doivent naturellement entendre la réalité économique de leur entreprise. Une compagnie aérienne reste un actif fragile, soumis à des risques considérables, et French bee doit trouver une rentabilité durable.
Mais la direction doit également accepter que les salariés comprennent désormais les comptes qu’on leur oppose.
Une perte comptable de 7 millions d’euros sur 494 millions de chiffre d’affaires n’est pas synonyme de faillite imminente. Elle l’est encore moins lorsqu’elle concerne une entreprise appartenant à un groupe réalisant 3,3 milliards d’euros de revenus, dont l’autre compagnie aérienne est bénéficiaire et dont le cycle d’exploitation procure plusieurs dizaines de millions d’euros de financement structurel.
La grève actuelle révèle précisément la valeur du travail des PNC : pour que les avions continuent à voler, French bee est prête à acheter très cher à l’extérieur la capacité qu’elle ne peut plus produire avec ses propres équipages.
C’est probablement le chiffre le plus important de cette négociation, même s’il ne figure dans aucun compte annuel.
Pour les PNC, la conclusion devrait donc être moins émotionnelle que financière : ils disposent d’un véritable rapport de force.
À eux de l’utiliser avec discernement. Mais ils auraient tort d’y renoncer par peur d’un discours de catastrophe économique que les chiffres disponibles, examinés dans leur ensemble, ne permettent pas de tenir pour acquis.